子や孫へどんな「贈与」がよいですか??~贈与と遺言で考える、これからの財産承継~②
2026/11/10
2.二つの贈与「暦年課税」と「相続時精算課税」
生前贈与を考える際に、まず知っておきたいのが二つの制度の違いです。
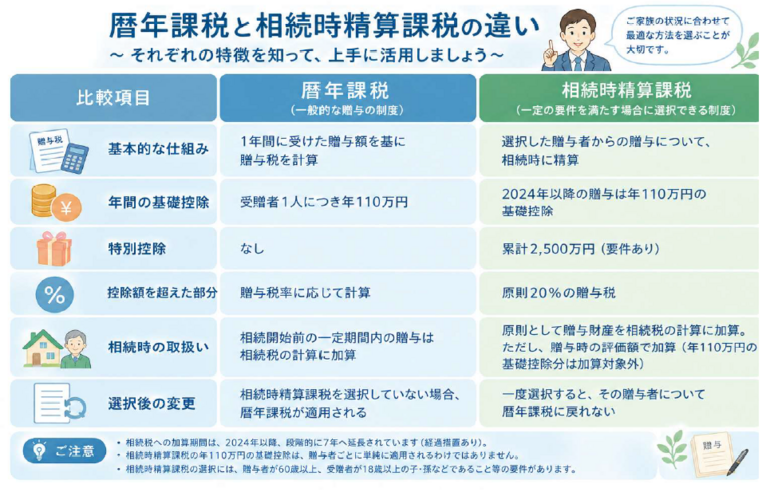
<制度を選ぶ際のポイント>
【暦年課税】
・毎年、贈与する場合などに検討されます。暦年課税では1人1年間で110万円の非課税枠があり、それを超える場合に、贈与税がかかります。
注意点としては、誰からもらおうと「もらう人...子や孫ごと」に110万円であり、「贈与する人...父母や祖父母ごと」に110万円の枠があるわけではありません。
・相続開始前の一定期間(現行3年。7年に順次延長)**の贈与については、相続税の計算において加算され再計算されます。でも、逆に考えれば、それ以前の贈与は「渡し切り」です。これが相続時精算課税と大きく異なる点です。
【相続時精算課税】
特別の非課税枠が2,500万円(基礎控除を加えると、一度に2,610万円)**と大きく、まとまった財産を移転する場合などに検討されます。
ただし、選択後の贈与は全て相続財産に加算され、再計算されます。選択後は暦年課税に戻ることは不可です。加算される金額は「贈与時点での評価額」であることが特徴です。
【制度を選ぶ際のポイント】
暦年課税は、毎年贈与する場合などに検討されます。注意点は、110万円は「もらう人」ごとの枠であり、「贈与する人」ごとの枠ではないことです。相続開始前の一定期間(現行3年、段階的に7年へ延長)の贈与は相続税の計算に加算されます。
相続時精算課税は、まとまった財産を移転する場合などに検討されます。選択後の贈与は相続財産に加算され、加算額は「贈与時点の評価額」です。
<どちらが良いか>
ポイント1 原則は「暦年課税」が有効
どちらが良いのか、とよく聞かれますが、暦年課税は「現行3年で、改正後も7年しか」加算されない。それ以前は「渡し切り」と考え、「暦年課税で早いうちから贈与する」というオーソドックスな対策が最も有効です。財産対策の基本の考え方です。
この場合には、次のように110万円の非課税枠内にとらわれないことも必要です。
|
また、相続財産への加算は「相続人又は遺言での取得者」に限られます。
「孫」であれば、養子になっていたり遺言で財産をもらったりなどなければ、3年以内でも「加算」の対象とはならないため、高齢の方であれば「孫」へ中心の贈与も一考です。
ポイント2 ある状況下では「相続時精算課税」が有効
「相続時精算課税制度」の選択は、次の「限定状況」の場合と考えた方がよいと思います。
状況1 値上がり資産の贈与
相続時精算課税制度が向いている財産は、①大型の財産移転で、②財産の価値が値上がりすることが予見できるものです。
この制度の特徴として、相続時に「加算され再計算」される時の評価額は、「相続時点の評価額」ではなく「贈与時点の評価額」であり、言い換えれば、相続時までに財産の値上がりがいくらあっても、「贈与時の評価額がロック」されます。
例えば、退職金の計上や設備投資時などの大型の損金計上があった法人は、一時的に株価が下がることが予測できます。来期以降には堅調な業績で株価の値上がりが予見できることであれば、事業後継者に対して、相続時精算課税制度の利用は考えられます。
(注:現在、国税庁の有識者会議において、一時的な損金計上を株式評価にどのように反映させるかなどの議論がされていますが、方向性やその内容はまだ未確定であり、決まり次第、お知らせします。)
状況2 かなり高齢な方の贈与
かなり高齢な方であると、暦年課税の「現行3年。改正後も7年」の贈与加算が心配になる方もいらっしゃると思います。相続時精算課税も当然に加算はされるのですが、精算課税の場合の「年間基礎控除部分110万円」は、加算対象とならないので、選択も考えられます。
また、前述しましたが、暦年課税を続けながら「孫」中心の贈与も有効と思います。
※相続時精算課税の場合は、相続時に、その贈与を他の相続人が税務署への照会で知ることが出来ます。贈与があったことを当事者間だけの話にすること出来ません。
※大切なことは、贈与する方の年齢、財産の種類、相続税の見込み、ご家族の希望などを踏まえて比較をして選択をしましょう。